Instrumentos de inversión explicados
Cómo proteger tus ahorros de la inflación en Argentina
Qué instrumentos en pesos existen hoy para que la inflación no te coma los ahorros, y cuándo conviene usar cada uno según tu plazo.
Miguel Braun · 11 de noviembre de 2026
Lo más importante
- La inflación le pega distinto a la plata en pesos que a la que está en otra moneda, pero dejar pesos quietos siempre pierde poder de compra.
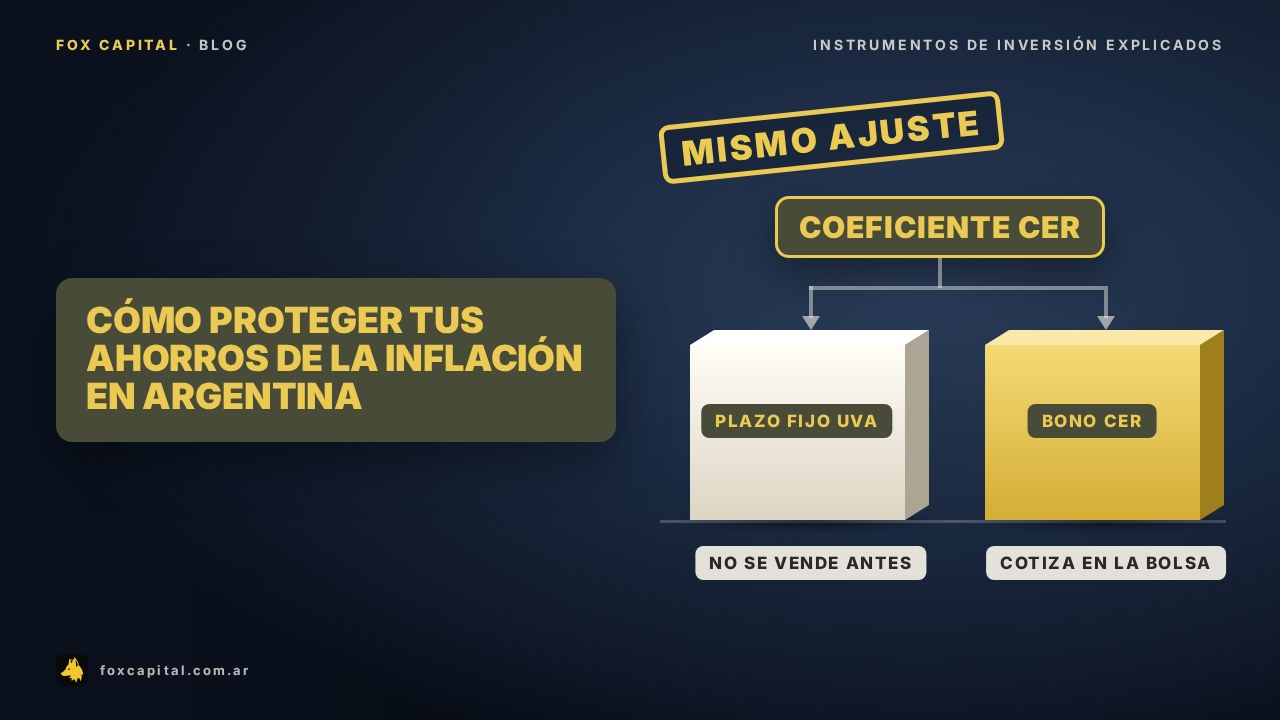
- El plazo fijo UVA y los bonos CER ajustan el capital por el coeficiente CER, que sigue al índice de precios al consumidor del INDEC.
- Pasar todo a dólares no es la única protección: un dólar quieto también pierde poder de compra con los años.
- Para plata que no vas a tocar por años, en Fox Capital preferimos mirar activos productivos antes que instrumentos que sólo siguen un índice.
Índice
- ¿Cómo proteger ahorros de la inflación con instrumentos en pesos?
- ¿Qué es un plazo fijo UVA y cómo sigue a la inflación?
- ¿Qué son los bonos CER y en qué se diferencian del plazo fijo UVA?
- ¿Por qué pasar todo a dólares no alcanza como única protección?
- ¿Cuándo conviene mirar activos productivos en vez de instrumentos atados a la inflación?
- ¿Cómo elegís entre estas opciones según cuándo vas a necesitar la plata?
- Preguntas frecuentes
La pregunta de cómo proteger los ahorros de la inflación suele responderse con consejos genéricos: abrir una cuenta remunerada, comprar oro, pasar a dólares. Ninguno explica qué instrumentos existen hoy en pesos en Argentina para eso, ni cuándo conviene usar cada uno. Esta nota repasa esos instrumentos y el orden para elegir entre ellos.
¿Cómo proteger ahorros de la inflación con instrumentos en pesos?
Cualquier plata que se deja quieta pierde poder de compra si los precios suben más rápido que lo que rinde. En pesos, en Argentina, ese proceso suele ser más rápido que en otras monedas, así que dejar los pesos en una caja de ahorro común, sin ningún tipo de ajuste, es la forma más directa de perder poder de compra con el tiempo.
Pero el problema no es exclusivo del peso. Un dólar guardado también pierde poder de compra con los años, aunque a otro ritmo, como mostramos en la nota sobre el dólar quieto contra la bolsa americana en 30 años. La pregunta de fondo no es en qué moneda guardar la plata, sino si esa plata está indexada a algo o simplemente quieta.
¿Qué es un plazo fijo UVA y cómo sigue a la inflación?
Un plazo fijo UVA es un depósito a plazo cuyo capital se actualiza por el coeficiente CER que publica el BCRA, que a su vez se calcula a partir del índice de precios al consumidor que difunde el INDEC. En lugar de pactar una tasa fija en pesos, el capital se ajusta siguiendo esa referencia, y encima suele pagar una tasa adicional.
La diferencia con la inflación del período exacto que a cada ahorrista le interesa puede aparecer por el desfasaje con el que se publica el índice, no porque el instrumento esté diseñado para perder. Se constituye en un banco y, igual que cualquier plazo fijo, no se puede retirar antes del vencimiento sin perder el ajuste.
¿Qué son los bonos CER y en qué se diferencian del plazo fijo UVA?
Los bonos CER son títulos de deuda, en general del Estado, cuyo capital también se ajusta por el coeficiente CER. La diferencia central con el plazo fijo UVA es la liquidez: un bono CER cotiza en la bolsa, así que se puede vender antes del vencimiento al precio de mercado de ese momento, que puede estar por encima o por debajo del capital ajustado.
Esa posibilidad de vender antes trae un riesgo que el plazo fijo UVA no tiene: el precio del bono puede moverse por razones ajenas a la inflación, como el riesgo de que el Estado no pague, y esa caída de precio se realiza si se vende en un mal momento.
¿Por qué pasar todo a dólares no alcanza como única protección?
Pasar los pesos a dólares es una forma habitual de cubrirse, pero resuelve sólo una parte del problema. Como se repasó más arriba, un dólar guardado sin indexar ni invertir también pierde poder de compra con los años, aunque el proceso sea más lento que con el peso.
Además, pasar a dólares no da el mismo tipo de protección que un instrumento indexado a la inflación local: sigue al tipo de cambio, no al índice de precios. En los períodos en que el dólar se mueve menos que la inflación en pesos, quien pasó todo a dólares puede terminar perdiendo poder de compra en términos de bienes locales. Cómo se puede invertir esa plata una vez en dólares lo repasamos en invertir dólares en Argentina.
¿Cuándo conviene mirar activos productivos en vez de instrumentos atados a la inflación?
Un instrumento atado a la inflación, en el mejor de los casos, mantiene el poder de compra: no lo hace crecer. Para la plata que no vas a necesitar por años, en Fox Capital preferimos invertir en activos productivos (empresas que ganan plata) antes que en instrumentos que sólo siguen un índice, en línea con lo que contamos en cómo invertir dinero para salir de la carrera de la rata.
La diferencia es de fondo: un bono CER o un plazo fijo UVA te devuelven, ajustado, lo mismo que pusiste. Una empresa que gana plata puede crecer por encima de la inflación, aunque también puede bajar de precio en el camino, y ese vaivén hay que poder bancarlo sin necesitar la plata en el medio.
¿Cómo elegís entre estas opciones según cuándo vas a necesitar la plata?
El orden que usamos en Fox Capital es siempre el mismo: primero la fecha en que se va a necesitar la plata, después el instrumento.
- Plata que vas a necesitar en meses. Ahí entran el plazo fijo UVA o un bono CER de vencimiento cercano, para no perder poder de compra mientras esa plata espera su destino.
- Plata que no vas a tocar por varios años. Ahí es donde conviene evaluar activos productivos en lugar de quedarse sólo con instrumentos que siguen un índice.
Ninguna de estas opciones es mejor que la otra en abstracto: depende de cuándo vas a necesitar esa plata y de cuánto podés bancar que su valor se mueva en el camino.
Preguntas frecuentes
¿Qué instrumentos en pesos protegen los ahorros de la inflación en Argentina?
Los dos más usados son el plazo fijo UVA y los bonos CER, que ajustan el capital por el coeficiente CER del BCRA, atado al índice de precios al consumidor del INDEC. Cada uno tiene liquidez y plazos distintos, que repasamos en la nota.
¿Un plazo fijo UVA pierde contra la inflación?
No en su diseño: el capital se actualiza por el coeficiente CER, que sigue al índice de precios al consumidor del INDEC. La diferencia con la inflación real del período puede aparecer por el desfasaje con el que se publica ese índice, no porque el instrumento esté pensado para perder.
¿Qué diferencia hay entre un bono CER y un plazo fijo UVA?
El plazo fijo UVA se constituye en un banco y no se puede vender antes de su vencimiento. Un bono CER cotiza en la bolsa, así que se puede vender antes del vencimiento al precio de mercado del momento, que puede ser mayor o menor al capital ajustado.
¿Por qué en Fox Capital miramos más allá de los instrumentos atados a la inflación?
Porque un instrumento atado a la inflación, en el mejor de los casos, mantiene el poder de compra: no lo hace crecer. Para la plata que no vas a necesitar por años, preferimos activos productivos, como contamos en cómo invertir dinero para salir de la carrera de la rata.
Asesor Financiero · Autor · Columnista