Cómo analizar una empresa antes de invertir
Comprar en la caída: que baje no lo hace barato
Una acción que cae de precio no es automáticamente una acción barata. Antes de comprar, revisá si cambió el precio o si cambió el negocio detrás, con los números que mira Miguel.
Miguel Braun · 13 de noviembre de 2026
Lo más importante
- Que una acción caiga de precio no significa que se volvió más barata: hay que revisar si cambió el negocio detrás de ese precio.
- El costo promedio ponderado es el total invertido dividido el total de unidades compradas. Baja cuando se compra más en los meses de precio más bajo.
- Una caída transitoria del mercado no es lo mismo que un deterioro estructural del negocio o del emisor.
- FOX Capital repasa veces ganancia, precio contra patrimonio neto, ese múltiplo contra el S&P 500, caja contra deuda y dividendos antes de tratar una caída como una oportunidad.
- La metodología de inversión de FOX explica cómo valuar un negocio antes de decidir si un precio más bajo es una oportunidad real o una señal de alerta.
Índice
- ¿Por qué que baje el precio no significa que una acción se volvió barata?
- ¿Cómo se calcula el costo promedio cuando se compra en varias caídas?
- ¿Cuándo tiene sentido comprar en la caída y cuándo no?
- ¿Qué números mira FOX Capital antes de tratar una caída como una oportunidad?
- ¿Cómo se evita confundir una acción con descuento con una trampa de valor?
- Preguntas frecuentes
¿Por qué que baje el precio no significa que una acción se volvió barata?
Comprar en la caída es una estrategia habitual, pero antes de aplicarla conviene separar dos cosas: cuánto bajó el precio y qué pasó con el negocio detrás. El precio de una acción se mueve todos los días por motivos que muchas veces no tienen nada que ver con el negocio. Una noticia, un dato macro o el humor general del mercado pueden mover el precio sin que cambie una sola línea del balance de la empresa.
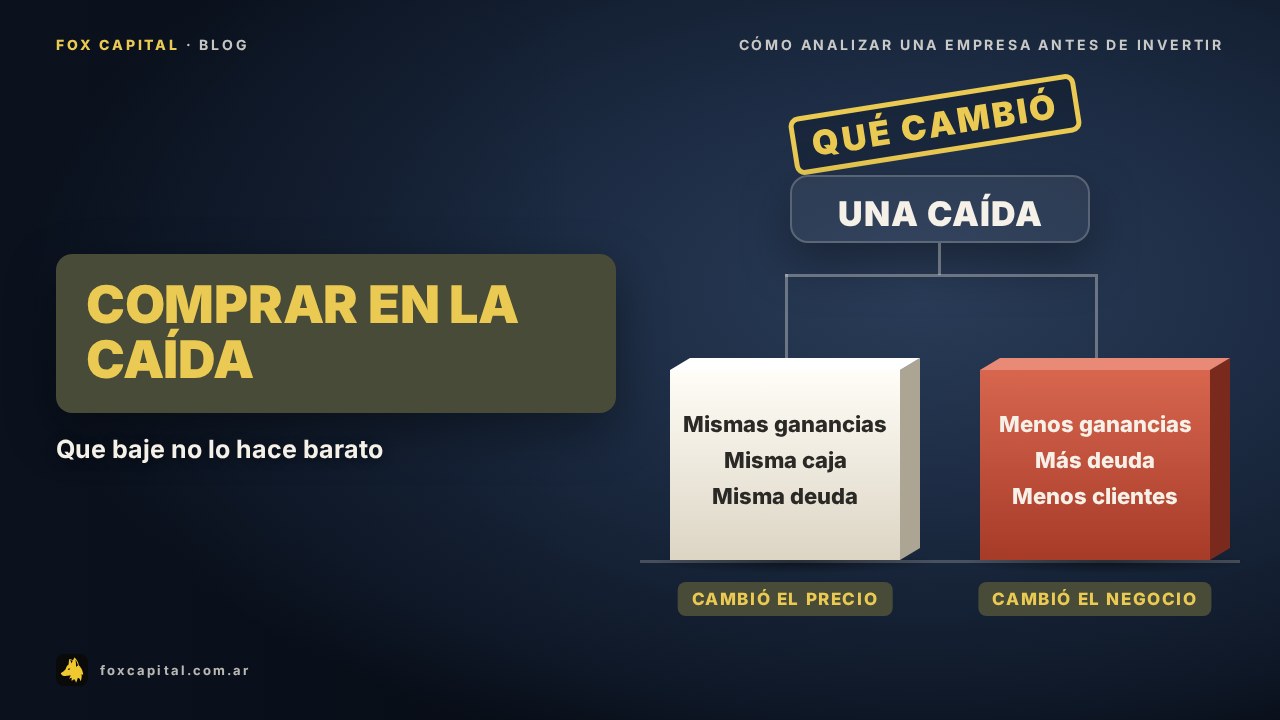
Por eso, que una acción caiga 20% o 30% no prueba por sí solo que ahora esté barata. Prueba que el precio bajó. Si el negocio sigue ganando lo mismo, con la misma caja y la misma deuda que antes, lo único que cambió fue el número que ves en la pantalla.
El caso contrario también existe. Una empresa puede caer de precio justo porque perdió ventas, se endeudó más de lo razonable o enfrenta un problema estructural en su sector. Ahí la caída de precio sí refleja un cambio real en el negocio, y comprar sin revisar eso puede salir caro.
¿Cómo se calcula el costo promedio cuando se compra en varias caídas?
Una forma habitual de aprovechar caídas es invertir un monto fijo todos los meses, sin importar si el precio subió o bajó. Esa práctica se conoce como costo promedio, o Dollar-Cost Averaging, según explica El Cronista en una nota del 3 de julio de 2026.
La cuenta es así: el costo promedio ponderado por unidad es igual al total invertido dividido el total de unidades compradas. Esa misma nota trae un ejemplo claro. Un inversor destina 100.000 pesos por mes durante cuatro meses, a precios de 100, 80, 60 y 90. En total invierte 400.000 pesos y compra 5.027,78 unidades. El costo promedio ponderado resulta 400.000 dividido 5.027,78, que es aproximadamente 79,56.
Ese número queda por debajo del promedio simple de esos cuatro precios, que es 82,50 pesos (100 más 80 más 60 más 90, dividido 4). La diferencia aparece porque el inversor compró más unidades en el mes más barato que en el mes más caro.
Esta cuenta es puramente aritmética. No dice si la inversión fue rentable, eso depende del precio al que eventualmente se venda. Lo que sí muestra es cómo un mismo monto fijo compra más cantidad cuando el precio está más bajo.
¿Cuándo tiene sentido comprar en la caída y cuándo no?
No toda caída merece el mismo trato. Según El Cronista, comprar en la caída suele tener más sentido cuando se cumplen algunas condiciones: el horizonte de inversión es largo, el activo es líquido, los fundamentos del negocio siguen sólidos y la caída responde a la volatilidad normal del mercado.
La misma fuente señala el caso contrario. Cuando el negocio atraviesa un deterioro estructural o permanente, seguir comprando en las bajas no reduce el riesgo, lo aumenta. Lo mismo pasa cuando la caída responde a un problema concreto del emisor, como una pérdida sostenida de rentabilidad o un problema de solvencia.
La pregunta central, antes de decidir, no es cuánto bajó el precio. Es si ese problema que mueve el precio hacia abajo es pasajero o si cambió algo de fondo en el negocio.
¿Qué números mira FOX Capital antes de tratar una caída como una oportunidad?
Para responder esa pregunta, conviene mirar números concretos del negocio, no sólo el gráfico de precio. FOX Capital revisa cinco números antes de analizar si una empresa es una oportunidad: las veces ganancia, el precio contra el patrimonio neto, ese mismo múltiplo contra el promedio del S&P 500, la caja contra la deuda, y si la empresa reparte dividendos o recompra sus propias acciones.
Si esos números siguen parecidos a los de antes de la caída, es una señal de que el negocio no cambió, y lo que bajó fue el precio. Si esos números empeoraron de forma clara, es una señal de que el negocio sí cambió, y la caída de precio puede estar reflejando ese cambio real.
Este marco completo, con la forma de calcular cada número y ejemplos concretos, está desarrollado en la metodología de inversión de Fox. Esa misma lógica de separar precio de negocio también aparece explicada en la nota de FOX Capital sobre volatilidad y riesgo real, con la fórmula del margen de seguridad de Benjamin Graham.
¿Cómo se evita confundir una acción con descuento con una trampa de valor?
Confundir una caída de precio con una oportunidad real es, justamente, el error que describe la trampa de comprar barato o la colilla de cigarrillo. El nombre viene de una idea de Benjamin Graham: juntar una colilla de cigarrillo tirada en el piso puede dar una última pitada gratis, pero no es un negocio que valga la pena sostener en el tiempo.
Lo mismo pasa con una acción que sólo parece atractiva porque cayó de precio. Si el negocio detrás se deterioró, esa última pitada gratis puede terminar costando más de lo que parece.
Para quien decide sostener una estrategia de aportes periódicos en lugar de intentar adivinar el mejor momento de entrada, la nota de FOX Capital sobre una caída de la bolsa te conviene si invertís todos los meses explica esa lógica con más detalle.
Preguntas frecuentes
¿Por qué una acción que bajó de precio no es necesariamente una acción barata?
Porque el precio es sólo un número que se mueve todos los días, y el valor del negocio detrás es otra cosa. Una acción puede caer 30% por miedo general del mercado, sin que cambie nada en sus ganancias, su caja o su deuda. Ahí bajó el precio, no el negocio. Pero también puede caer porque la empresa perdió clientes, se endeudó más o sus ganancias se achicaron. Ahí sí cambió el negocio, y esa caída refleja algo real.
¿Cómo se calcula el costo promedio cuando se compra en varias caídas?
El costo promedio ponderado por unidad es el total invertido dividido el total de unidades compradas. Por ejemplo, invertir 100.000 pesos por mes durante cuatro meses a precios de 100, 80, 60 y 90 da un total de 400.000 invertidos en 5.027,78 unidades, un costo promedio de 79,56. Ese número queda por debajo del promedio simple de esos cuatro precios, que es 82,50, según el cálculo que detalla El Cronista del 3 de julio de 2026.
¿Una caída de precio siempre es una buena oportunidad para comprar más?
No siempre. Según El Cronista, comprar en la caída tiene más sentido cuando el deterioro es transitorio, el activo es líquido y hay un horizonte de inversión largo. Pierde sentido cuando el deterioro del negocio es estructural o permanente, porque ahí seguir comprando en las bajas no reduce el riesgo, lo aumenta. La diferencia está en el negocio, no en cuánto bajó el precio.
¿Qué números conviene revisar en el negocio antes de tratar una caída como oportunidad?
Las veces ganancia, el precio contra el patrimonio neto, ese múltiplo contra el promedio del S&P 500, la caja contra la deuda, y si la empresa reparte dividendos o recompra acciones. Si esos números siguen parecidos a los de antes de la caída, lo que cambió fue el precio. Si empeoraron, el negocio es otro. FOX Capital explica ese mismo marco completo en su metodología de inversión de Fox.
¿Qué diferencia hay entre una caída por miedo del mercado y una caída por un problema real del negocio?
Una caída por miedo del mercado suele afectar a varias empresas de un mismo sector o a todo el mercado en general, sin que cambien los números de cada negocio en particular. Una caída por un problema real suele venir acompañada de datos concretos: menos ganancias, más deuda, pérdida de clientes o un cambio en el sector que afecta a esa empresa puntual. Revisar esos números, y no sólo el gráfico de precio, es lo que separa un caso del otro.
Asesor Financiero · Autor · Columnista