Invertir la plata del negocio
Fondos comunes de inversión en Argentina: cuál va con cada plata
Qué es un fondo común de inversión, qué tipos hay y cómo elegir uno según cuándo vas a usar la plata del negocio, con la Ficha Única que la CNV pide desde 2026.
Miguel Braun · 9 de noviembre de 2026
Lo más importante
- Un fondo común de inversión junta la plata de muchas personas en un patrimonio dividido en cuotapartes: una sociedad gerente decide en qué se invierte y una sociedad depositaria custodia los activos, según la Ley 24.083.
- Los fondos abiertos se clasifican por lo que tienen adentro: dinero (money market), renta fija, renta mixta y renta variable. En el esquema educativo de BYMA, de los fondos de dinero a los de acciones sube el riesgo y se alarga el plazo de rescate.
- Para la plata del negocio, el fondo se elige por cuándo vas a necesitar esa plata, no por lo que rindió el mes pasado.
- Desde 2026, la CNV exige que cada sociedad gerente publique todos los meses una Ficha Única de cada fondo abierto que se ofrece al público, con el plazo de pago de rescates, las comisiones y la composición de la cartera.
- El valor de la cuotaparte es el patrimonio neto del fondo dividido por las cuotapartes en circulación, y tu rendimiento es cuánto cambió ese valor entre que entraste y saliste.
Índice
- ¿Qué es un fondo común de inversión?
- ¿Qué tipos de fondos hay y en qué invierte cada uno?
- ¿Cómo elegir un fondo según cuándo vas a usar la plata?
- ¿Qué mirar en la Ficha Única antes de entrar a un fondo?
- ¿Por qué el rendimiento del mes pasado no alcanza para elegir?
- ¿Cómo se invierte en un fondo común de inversión?
- Preguntas frecuentes
Si tenés un negocio, un fondo común de inversión es una de las opciones para la plata que no usás en el día a día. Puede tener adentro cauciones o acciones, y desde afuera todos se ven parecidos: un nombre, una cuotaparte y un rendimiento. En esta nota los ordenamos por la pregunta que importa en una empresa: cuándo vas a necesitar esa plata.
¿Qué es un fondo común de inversión?
La Ley 24.083, en su artículo 1, define al fondo común de inversión como un patrimonio de varias personas, a las que se les reconocen derechos de copropiedad representados por cuotapartes. El fondo no es una sociedad y no tiene personería jurídica. Según el artículo 3 de la misma ley, la dirección del fondo está a cargo de una sociedad gerente, que decide en qué se invierte, y la custodia de los activos está a cargo de una sociedad depositaria, que es una entidad financiera. La Comisión Nacional de Valores (CNV) fiscaliza a las dos.
Los fondos pueden ser abiertos o cerrados. En los abiertos entrás y salís cuando querés: la cantidad de cuotapartes sube con cada suscripción y baja con cada rescate. Los cerrados emiten una cantidad fija de cuotapartes, que después se compran y venden en el mercado. Según la página de fondos comunes de la CNV, la mayoría de los fondos que funcionan hoy son abiertos, y de esos habla esta nota.
El valor de cada cuotaparte sale de dividir el patrimonio neto del fondo por la cantidad de cuotapartes en circulación, según el material educativo de BYMA de mayo de 2024. Tu rendimiento es cuánto cambió ese valor entre que entraste y saliste. El mismo material lo muestra con un ejemplo: una cuotaparte que pasa de 1 a 1,02 en 10 días rindió 2% en el período, que llevado a un año da una tasa nominal anual de 73%, porque 2% por 365, dividido 10, da 73%.
¿Qué tipos de fondos hay y en qué invierte cada uno?
La CNV clasifica a los fondos abiertos por su objeto de inversión: renta variable, renta fija, renta mixta y mercado monetario. El material de BYMA los describe así:
- Fondos de dinero o money market (mercado de dinero, en inglés): su objetivo es preservar el capital e invierten en activos de liquidez inmediata, como las cauciones. Perfil conservador.
- Fondos de renta fija: invierten en bonos, letras y obligaciones negociables, para el mediano y el largo plazo. Perfil moderado.
- Fondos de renta mixta: combinan renta fija y acciones. Perfil moderado agresivo.
- Fondos de renta variable: invierten en acciones y asumen su volatilidad. Perfil agresivo.
En el esquema de BYMA, a medida que se pasa de los fondos de dinero a los de acciones sube el riesgo y se alarga el plazo de rescate. Esa doble escalera es la que sirve para ordenar la plata de un negocio.
¿Cómo elegir un fondo según cuándo vas a usar la plata?
Antes de invertir el excedente conviene separar la caja operativa, la que paga sueldos, proveedores e impuestos, como contamos en la nota sobre cuánta caja dejar en tu negocio antes de invertir. Con eso separado, cada plata tiene su lugar:
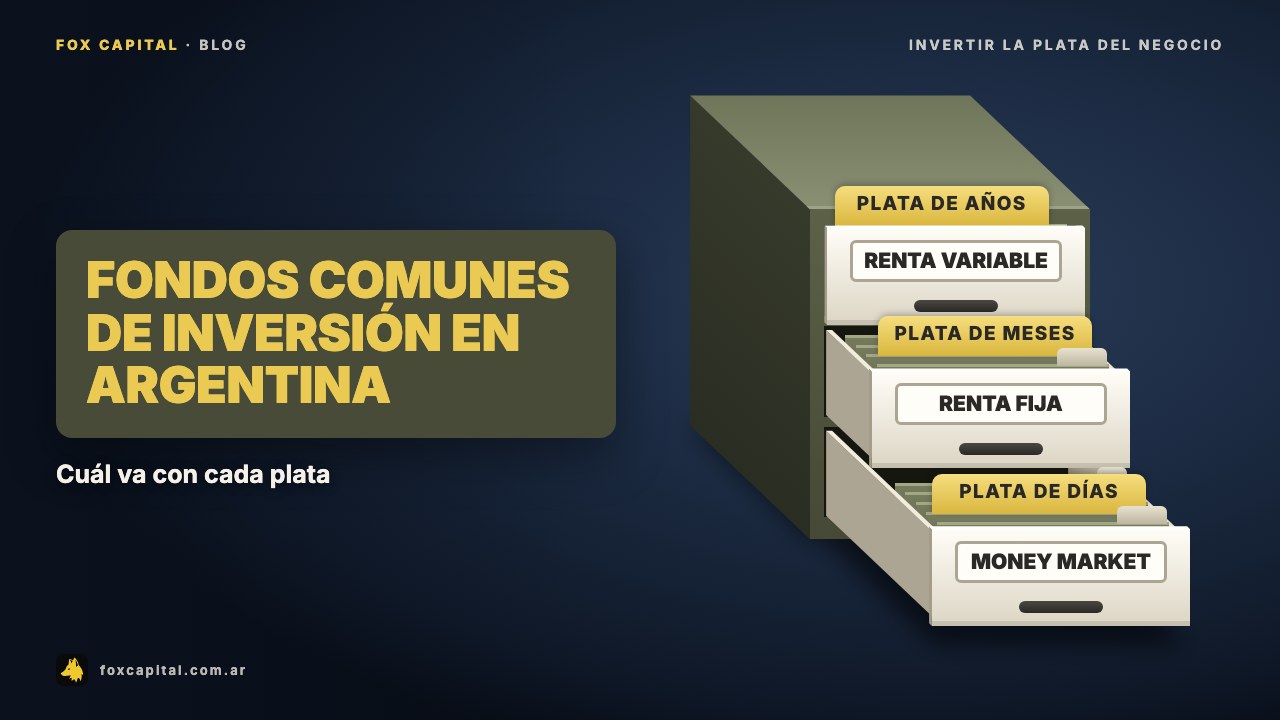
- La plata de días, la que tiene fecha de pago cercana, va donde el rescate es más corto: en el esquema de BYMA, los fondos de dinero. Otra opción es colocarla en una caución con un plazo que venza antes del pago, como explicamos en la nota sobre la caución bursátil.
- La plata de meses, como una reserva para un pago grande del año que viene, puede ir a fondos de renta fija, sabiendo que su cuotaparte también puede bajar.
- La plata de años, el excedente que no vas a tocar, es la que puede aguantar la volatilidad de las acciones.
Para esa plata de años, Miguel ya dio su opinión en público. En junio de 2024, consultado por Forbes Argentina sobre los fondos que siguen a un índice, dijo: «Eso es lo que se llama una inversión pasiva, y el inversor puede ir poniendo plata ahí todos los meses». Y agregó que así el inversor se olvida de elegir cuándo entrar y cuándo salir del mercado. La ley argentina lo permite: entre los activos de un fondo abierto, el artículo 1 de la Ley 24.083 incluye carteras que repliquen índices bursátiles o financieros. Por qué un aporte fijo cada mes hace que una caída juegue a favor está en la nota sobre invertir todos los meses.
Si el negocio tiene dólares, o pensás pasar parte de los pesos a dólares, las opciones están ordenadas en la nota sobre cómo invertir dólares en Argentina.
¿Qué mirar en la Ficha Única antes de entrar a un fondo?
Desde 2026 hay un documento que junta casi todo lo que hace falta. La Resolución General 1121/2026 de la CNV, publicada en el Boletín Oficial el 27 de marzo de 2026, obliga a cada sociedad gerente a publicar en su sitio, dentro de los primeros diez días hábiles de cada mes, una Ficha Única de cada fondo abierto (salvo los que son solo para inversores calificados), con los datos del último día hábil del mes anterior. Los agentes que venden el fondo tienen que poner un link al sitio donde está la ficha, y la ficha tiene que estar escrita en lenguaje claro, no técnico, y armada para que se pueda comparar con otros fondos de la misma categoría. En agosto, la Resolución General 1163/2026 volvió a escribir ese artículo y mantuvo esos requisitos.
De todo lo que trae, para la plata de un negocio pesan cinco cosas:
- El plazo de pago de rescates: en cuántos días hábiles vuelve la plata a tu cuenta. Tiene que encajar con la fecha en que la vas a usar.
- Los honorarios y las comisiones: los de la sociedad gerente y la depositaria, y las comisiones de suscripción, rescate y transferencia. Cuánto pesa lo que se cobra cada año lo contamos con la apuesta de Warren Buffett contra fondos de gestión activa.
- La composición de la cartera: qué tiene el fondo adentro y cuáles son sus tenencias principales.
- El indicador de riesgo: la ficha tiene que decir si el fondo es de riesgo bajo, medio o alto, con los factores principales.
- El monto mínimo de suscripción.
La ficha también trae el rendimiento histórico, neto de los honorarios de administración y custodia, y en los fondos de dinero el detalle de los últimos siete días y un enlace al comparador de la CAFCI. Para ver todo el contrato está el reglamento de gestión, que según el artículo 13 de la Ley 24.083 fija la política de inversión, los plazos de suscripción y rescate y el límite de gastos y honorarios del fondo.
¿Por qué el rendimiento del mes pasado no alcanza para elegir?
Porque el rendimiento de un fondo es una foto del pasado y la cartera puede cambiar. La misma nota de Forbes Argentina de junio de 2024 lo pone como consejo: no dejarse llevar por los rendimientos pasados de los fondos, porque los activos que tienen y su estrategia pueden cambiar.
Para un negocio, además, el fondo que más rindió el último mes puede ser el que más tarda en devolver la plata o el que más se mueve. Si esa plata es para pagar sueldos a fin de mes, una baja de la cuotaparte justo antes del rescate es un problema real, por más bueno que sea el fondo. La diferencia entre un precio que se mueve y una pérdida para siempre la desarrollamos en la nota sobre volatilidad y riesgo: esa distinción sirve para la plata de años, no para la de días.
¿Cómo se invierte en un fondo común de inversión?
Según el material de BYMA, se puede entrar a un fondo a través de un banco, de un Agente de Colocación y Distribución Integral de fondos o de una billetera virtual que ofrezca fondos, y muchas ALyC, las sociedades de bolsa, también son agentes de fondos. El recorrido es este:
- Elegir el fondo con su Ficha Única y su reglamento de gestión.
- Abrir la cuenta a tu nombre o a nombre de la empresa, y hacer el test de perfil del inversor.
- Transferir la plata desde el banco o la billetera.
- Suscribir: comprás cuotapartes al valor del día en que lo pedís, según el artículo 20 de la Ley 24.083.
- Rescatar cuando necesites la plata, y cobrar dentro del plazo de pago de rescates del fondo.
La decisión de suscribir o rescatar es tuya, igual que la cuenta. Sobre impuestos, la Ficha Única tiene que incluir un enlace al tratamiento impositivo del fondo; cuando la plata es de la empresa, esa consulta va con tu contador.
Preguntas frecuentes
¿Qué es una cuotaparte y cómo se calcula su valor?
Es cada una de las partes en que se divide un fondo. Su valor sale de dividir el patrimonio neto del fondo por la cantidad de cuotapartes en circulación, según el material educativo de BYMA. Con números de ejemplo: un fondo con 500.000.000 de pesos de patrimonio y 400.000.000 de cuotapartes tiene una cuotaparte de 1,25 pesos, así que con 1.000.000 de pesos entrás con 800.000 cuotapartes.
¿En cuántos días te devuelven la plata de un fondo común de inversión?
Depende del fondo. La Ley 24.083, en su artículo 22, fija que el rescate de un fondo abierto se paga dentro de los tres días hábiles de pedido, y permite que el reglamento de gestión prevea plazos más largos dentro de lo que autorice la CNV. El plazo de cada fondo figura en su Ficha Única como plazo de pago de rescates.
¿Un fondo común de inversión es lo mismo que un plazo fijo?
No. En un fondo, el valor de la cuotaparte se calcula todos los días con los precios de lo que tiene adentro, y puede subir o bajar. Por eso la Ficha Única que exige la CNV desde 2026 tiene que avisar que las inversiones en el fondo no tienen garantía y no son depósitos bajo la Ley de Entidades Financieras.
¿Una empresa puede invertir en fondos comunes de inversión?
Sí. La cuenta se abre a nombre de la empresa, con la documentación de la sociedad. Un mismo fondo puede tener clases de cuotapartes con derechos distintos, según la CNV, y hay reglamentos que mandan las suscripciones de personas jurídicas a una clase propia: conviene confirmar cuál le toca a la empresa antes de suscribir.
¿Dónde se comparan los fondos comunes de inversión?
La CAFCI publica la información estadística de todos los fondos y una planilla diaria, y la CNV tiene un buscador de fondos por sociedad gerente o por fondo. Para los fondos de dinero, la Ficha Única tiene que traer un enlace al comparador de la CAFCI.
Asesor Financiero · Autor · Columnista